Hesabınıza bilinmeyen para geldiyse dokunmayın ve kimseye iade etmeyin. Aracı hesap tuzağı, bankaya ve savcılığa bildirim ile 2026 hukuki çerçevesi.
Hesabınıza bilmediğiniz bir para geldiyse yapmanız gereken üç şey var: paraya dokunmayın, kimseye “iade” etmeyin ve bankanızı resmi kanalından arayıp durumu bildirin. Biri sizi arayıp ya da mesaj atıp parayı geri istiyorsa veya başka bir IBAN’a göndermenizi söylüyorsa, bunu dolandırıcılık şüphesi olarak polise ya da Cumhuriyet başsavcılığına da bildirin. Bu tür paralar çoğu zaman başka bir dolandırıcılık mağdurundan gelir ve sizin hesabınız, paranın izini kaybettirmek için aracı olarak kullanılmak istenir.
Bu yazıda böyle bir paranın nereden gelmiş olabileceğini, hangi adımların sizi koruduğunu, hangilerinin sizi farkında olmadan bir dolandırıcılık zincirine kattığını ve 2026’da güncellenen hukuki çerçeveyi anlatıyoruz. Bu yazı hukuki danışmanlık yerine geçmez; somut bir durumda bir avukattan görüş almanız en sağlıklısıdır.
Bu para nereden gelmiş olabilir?
Hesabınıza açıklamasız bir havale, EFT veya FAST gelmesinin birkaç olası açıklaması var:
- Gerçek bir hata: Biri IBAN’ı yanlış yazmış olabilir. Bu durumda bile iadeyi sizin değil, bankaların yürütmesi en güvenli yoldur.
- Dolandırıcılıktan gelen para: Bir dolandırıcı, sahte bir ilan, sahte bir yatırım sitesi ya da “bankadan arıyoruz” kurgusuyla kandırdığı bir kişiye ödeme için sizin IBAN’ınızı vermiş olabilir. Para mağdurdan sizin hesabınıza gelir, ardından sizden onu başka bir yere aktarmanız istenir.
- “Yanlışlıkla gönderdim” tuzağı: Para gelir gelmez biri arar ya da yazar, parayı yanlışlıkla gönderdiğini söyler ve “bankası çok yavaş olduğu için” size verdiği başka bir IBAN’a göndermenizi rica eder.
Mali Suçları Araştırma Kurulu’nun (MASAK) Ekim 2026’da yayımladığı Kiralık Hesaplarla Mücadele Şüpheli İşlem Bildirimi Rehberi, bu düzeni açıkça tarif ediyor: dolandırıcılıkta mağdurun parası doğrudan failin hesabına değil, araya yerleştirilen başka kişilerin hesaplarına gönderiliyor ve oradan hızla başka hesaplara, ödeme kuruluşlarına, kripto varlık platformlarına aktarılıyor ya da nakit çekiliyor. Rehber, arkadaş veya tanıdık çevresinden gelen “hesabına para gelsin, sen bana gönder” türünden basit ricaların da hesabın üçüncü kişilere kullandırılmasına yol açabildiğini belirtiyor.
IBAN’ınızın bilinmesi tek başına bir güvenlik açığı değildir; para almak için onu paylaşmanız gerekir. Risk, hesabınıza gelen parayı başkasının talimatıyla hareket ettirdiğiniz anda başlar. Dolandırıcının istediği de tam olarak budur: paranın son durağı kendi hesabı değil, sizin ve sizin gibi birkaç kişinin hesabı olsun ki iz kaybolsun.
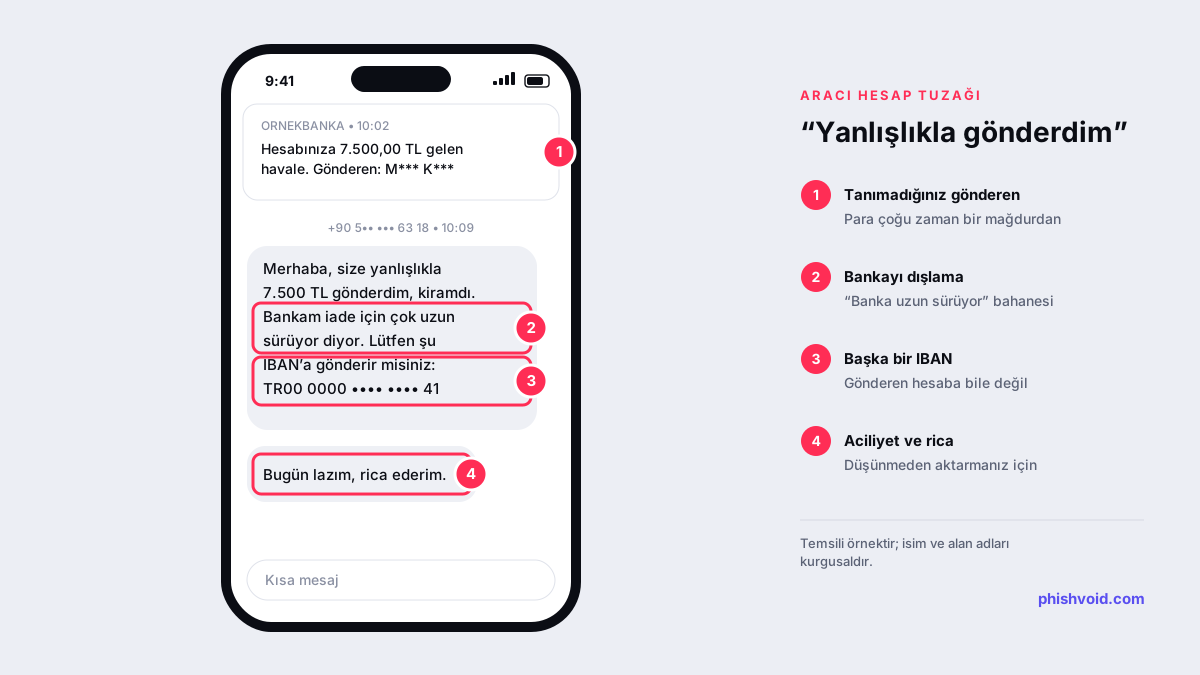
Ne yapmamalısınız?
- Parayı harcamayın, çekmeyin, başka hesabınıza aktarmayın. Para sizin değilse, onu kullanmak sizi hukuki olarak zor duruma sokabilir.
- Parayı kendiniz geri göndermeyin. Ne size verilen başka bir IBAN’a ne de gönderen hesaba. Gönderen hesap da bir aracı hesap olabilir; parayı geri göndermek, onu dolandırıcıya bir adım daha yaklaştırabilir. İade, bankalar arasında kayıt altında yürümelidir.
- “Bankayı arama, ben hallederim” diyenlere uymayın. Bankayı dışlamaya çalışan herkes şüphelidir.
- Uygulama indirmeyin, şifre veya kod paylaşmayın. Türkiye Bankalar Birliği’nin dolandırıcılık rehberinde, kendini bankacı olarak tanıtan kişilerin müşterinin hesabına yanlışlıkla para geldiğini söyleyip iade için uzaktan erişim uygulaması indirttiği vakalar anlatılıyor. Bu senaryoyu “bankadan arıyoruz” dolandırıcılığı yazımızda ayrıca ele aldık.
- Mesajları, arama kayıtlarını ve dekontu silmeyin. Bunlar sizin iyi niyetinizi gösteren en önemli kayıtlardır.
Doğru adımlar: banka, savcılık ve kayıt
- Bankanızı resmi kanalından arayın. Kartınızın arkasındaki numarayı veya bankanın resmi uygulamasını kullanın. Hesabınıza tanımadığınız bir kişiden para geldiğini, sizden iade istendiğini söyleyin ve gelen mesajları anlatın. Bankanın size ne yapmanızı söylediğini, görüşmenin tarih ve saatini ve varsa başvuru numarasını not edin. Mümkünse bildirimi yazılı olarak da yapın.
- Bankanın talimatı olmadan işlem yapmayın. İade gerekiyorsa banka, gönderen bankayla iletişime geçerek süreci kendi kanalları üzerinden yürütür. Size iade için bir IBAN söyleyen tek kaynak bankanız olmalıdır; telefondaki kişi değil.
- Dolandırıcılık şüphesi varsa savcılığa veya polise bilgi verin. Biri sizi parayı başka bir hesaba göndermeniz için zorluyorsa, delillerinizle birlikte Cumhuriyet başsavcılığına veya en yakın karakola başvurun. Emniyet Genel Müdürlüğü’nün online ihbar sayfası da bir seçenektir. Kendiniz bildirimde bulunmanız, ileride hesabınızla ilgili bir soruşturma başlarsa durumunuzu açıklamanızı kolaylaştırır.
- Kayıtları bir arada tutun. Dekont, gelen mesajların ekran görüntüleri, arayan numaralar, bankayla yazışmalar ve şikâyet belgesi aynı klasörde dursun.
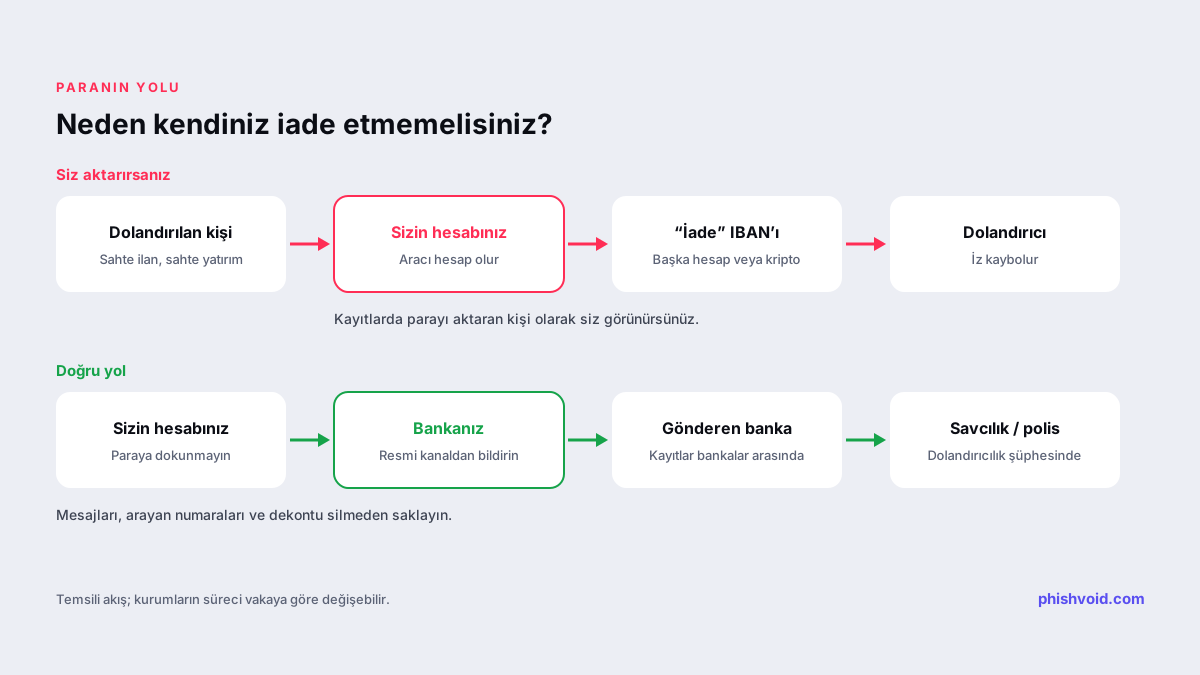
Hukuki risk: “Ben sadece aracılık ettim” demek neden yetmez?
Bu bölüm genel bilgilendirme amaçlıdır. Türk Ceza Kanunu’nda bu durumla ilgili iki hüküm öne çıkıyor:
- Hata sonucu ele geçen mal: TCK’nın 160. maddesi, hata sonucu ele geçen bir mal üzerinde, iade etmeden veya yetkili mercileri durumdan haberdar etmeden malik gibi tasarrufta bulunmayı, şikâyet üzerine bir yıla kadar hapis veya adli para cezası gerektiren bir suç olarak tanımlıyor. Bu yüzden “harcamamak” kadar “bildirmek” de önemlidir.
- Hesap kullandırma: 16 Temmuz 2026’da kabul edilip 31 Temmuz 2026’da Resmî Gazete’de yayımlanan 7589 sayılı Kanun, TCK’nın nitelikli dolandırıcılığı düzenleyen 158. maddesine yeni bir fıkra ekledi. Buna göre bir kişinin dolandırıcılığa katkısı, haksız menfaat amacıyla banka hesabını, kartını ya da hesabı kullanmayı sağlayan bilgileri başkasına vermekle sınırlıysa ceza yarı oranında indiriliyor. Yani bu fiil cezasız kalmıyor; dolandırıcılığa iştirak olarak değerlendirilip daha düşük bir cezayla karşılanıyor.
MASAK rehberi de bankaların ve diğer finansal kuruluşların, kiralık hesap şüphesi bulunan durumlarda işlemi gerçekleştirmeme ve müşteriyle iş ilişkisini sona erdirme gibi yükümlülükleri olduğunu hatırlatıyor. Kısacası parayı kendiniz aktarmak, hem hesabınızı hem de sizi riske atar.
Hesap kiralama teklifleri: aynı zincirin başka kapısı
Bazen para “yanlışlıkla” değil, bir anlaşmayla gelir. Sosyal medyada ve mesajlaşma gruplarında “IBAN’ını kısa süre kullandır, komisyon kazan”, “hesabına gelen parayı bize aktar, yüzde birini al” gibi teklifler dolaşır. MASAK rehberi bu ilanların sosyal medya grupları ve aracı kişiler üzerinden yayıldığını, özellikle öğrenciler, işsizler, acil nakit ihtiyacı olanlar ve dijital işlemlere yabancı yaşlıların hedef alındığını belirtiyor.
Hesabı kullandırmak yalnızca IBAN paylaşmak anlamına gelmiyor. Rehbere göre mobil bankacılık şifreleri, banka kartı ve PIN, hesaba bağlı SIM kart ya da tek kullanımlık doğrulama kodlarını vermek de hesabın kontrolünü başkasına bırakmaktır. Kod paylaşmanın başka hangi kapıları açtığını doğrulama kodu dolandırıcılığı yazımızda anlattık. Böyle bir teklif aldıysanız reddedin; daha önce kabul ettiyseniz bankanızı arayıp şifrelerinizi değiştirin ve bir avukattan görüş alın.
Hesabınıza para gelmesiyle başlayan olay bir sahte siteye bilgi girmenizle de bağlantılıysa, örneğin önce bir “iade” sayfasında internet bankacılığı bilgilerinizi paylaştıysanız, internet bankacılığı şifremi kaptırdım rehberindeki adımları da uygulayın. Dolandırıldığınızı düşündüğünüz diğer durumlar için Dolandırıldım sayfamıza bakabilirsiniz.
Sık sorulan sorular
Hesabıma gelen para gerçekten yanlışlıkla gönderildiyse ne olur?
Bankanıza bildirdiğinizde banka, gönderen bankayla iletişime geçerek süreci kendi kanallarından yürütür. Sizin parayı kendiniz geri göndermeniz gerekmez; banka bir talimat verirse ona göre hareket edin.
Gönderen kişi beni arayıp parayı geri istiyor, göndermezsem suç işlemiş olur muyum?
Parayı harcamadan ve durumu bankanıza, baskı görüyorsanız savcılığa da bildirerek beklemek, iade etmemek anlamına gelmez; iade işlemini yetkili kanala bırakmak anlamına gelir. Bildirimin tarihini ve içeriğini kayıt altında tutun. Somut durumunuz için bir avukata danışın.
Bankam hesabıma bloke koydu, ne yapmalıyım?
Bankanızdan blokenin nedenini ve hangi makamın talebiyle konduğunu öğrenin. Hesabınıza gelen parayla ilgili bir soruşturma varsa, daha önce yaptığınız bildirimler ve sakladığınız kayıtlar durumunuzu açıklamanıza yardımcı olur. Bu aşamada hukuki destek almanız önerilir.
Bu tuzağa düşmemek için ne yapabilirim?
Hesabınıza açıklamasız para geldiğinde tek muhatabınız bankanız olsun. Sizi arayan ya da yazan kişiye para göndermeyin, onun verdiği numarayı aramayın ve “komisyon karşılığı hesap kullandırma” tekliflerini reddedin. Yakınlarınızı, özellikle gençleri ve yaşlıları da bu konuda uyarın.
Hesabımı birine kullandırdım, şimdi ne yapmalıyım?
Bankanızı hemen arayıp durumu anlatın, şifrelerinizi değiştirin, kartlarınızı yeniletin ve hesabınıza bağlı hattın kontrolünün sizde olduğundan emin olun. Ardından bir avukattan görüş alın; 2026’daki değişiklik, haksız menfaat amacıyla hesap kullandırmanın dolandırıcılığa iştirak olarak cezalandırılabileceğini açıkça düzenliyor.
Markanızı taklit eden biri mi var?
Benzer domainleri ve kopya sayfaları bulup kaldırtıyoruz. Ücretsiz maruziyet taramasıyla başlayın.