Dolandırıldıysanız paranın geri gelmesi garanti değil. Ödeme yönteminize göre banka itirazı, hesap askıya alma, savcılık ve avukat yollarını anlatıyoruz.
Kısa ve dürüst yanıt: bazen evet, ama kimse garanti veremez. Dolandırılan paranın geri gelme ihtimali üç şeye bağlıdır: ne kadar hızlı hareket ettiğiniz, nasıl ödediğiniz ve paranın hâlâ ulaşılabilir bir hesapta durup durmadığı. Kartla yapılan ödemelerde bankanız harcama itirazı (chargeback) başlatabilir; havale ve EFT’de bankanın alıcı hesaba müdahale imkânı kısa bir zaman aralığına bağlıdır; kripto ve nakitte geri dönüş çok daha zordur. Savcılık ve avukat yolu bunlara paralel yürür. “Paranızı garantili geri alırız” diyen herkese ise şüpheyle yaklaşın; bu, mağdurları hedef alan ikinci bir dolandırıcılıktır. Şu anda yapmanız gereken acil adımlar için önce dolandırıldım sayfamıza bakın.
Ödeme yönteminize göre gerçekçi tablo
Aynı tutarı kaybeden iki kişinin şansı, ödeme yöntemine göre çok farklı olabilir:
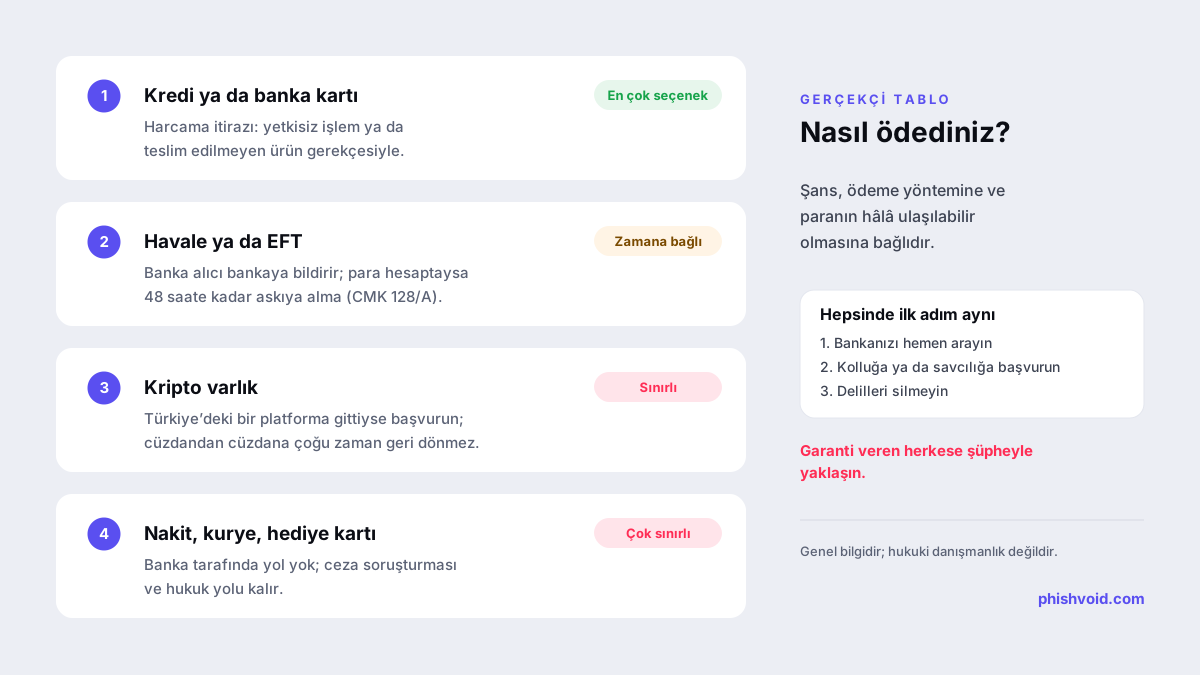
- Kredi veya banka kartı: En fazla seçeneğin olduğu durum. İşlemi siz yapmadıysanız ya da ödeme yaptığınız ürün veya hizmet hiç gelmediyse bankanız, kart kuruluşunun kuralları çerçevesinde itiraz başlatabilir. Sonuç, bankanın ve karşı tarafın incelemesine bağlıdır.
- Havale veya EFT: Kartlardaki gibi bir itiraz mekanizması yoktur. Bankanız alıcı bankayla iletişime geçebilir ve para hâlâ alıcı hesaptaysa hesap askıya alınabilir. Para başka hesaplara aktarıldıysa iş büyük ölçüde ceza soruşturmasına kalır.
- Kripto varlık: Para Türkiye’de faaliyet gösteren bir kripto platformundaki hesaba gittiyse platform da askıya alma kapsamındadır; işlem kimliğiyle (TxID) hemen başvurun. Cüzdandan cüzdana gönderilen varlıklar ise çoğu zaman geri alınamaz. Sahte bir platforma para yatırdıysanız sahte kripto borsası yazımıza da bakın.
- Ödeme uygulaması ya da dijital cüzdan: Hizmet sağlayıcıya yalnızca kendi resmi uygulaması veya sitesi üzerinden ulaşın; ödeme hizmeti sağlayıcıları da 128/A kapsamındadır.
- Nakit, kurye, hediye kartı ya da kod: Banka tarafında yapılabilecek pek bir şey yoktur; seçenek, ceza soruşturması ve sonrasındaki hukuk yoludur.
Bir not: parayı kendi isteğinizle göndermiş olmanız başvurmanıza engel değildir. Kandırılarak yaptırılan ödeme de dolandırıcılıktır; banka ve savcılık başvurusunu yine yapın.
Neden ilk saatler belirleyici?
24 Aralık 2025’te 7571 sayılı Kanun’la Ceza Muhakemesi Kanunu’na eklenen 128/A maddesi bu konuda önemli bir araç getirdi. Maddeye göre nitelikli dolandırıcılık gibi suçların işlendiğine dair makul şüphe varsa banka, ödeme hizmeti sağlayıcısı ya da kripto varlık hizmet sağlayıcısı, suçta kullanılan hesabı 48 saate kadar askıya alabilir ve durumu derhal Cumhuriyet başsavcılığına bildirir. Askıdaki hesaptaki paraya hâkim kararıyla ya da gecikmesinde sakınca bulunan hâllerde savcının yazılı emriyle el konulabilir; el konulan paranın mağdura ait olduğu anlaşılırsa soruşturma ya da kovuşturma sırasında sahibine iade edilir.
Bu mekanizma yalnızca para hâlâ hesaptayken işe yarar. Dolandırıcılar parayı genellikle hızla başka hesaplara, kriptoya ya da nakde çevirir. Bu yüzden sıralama şöyle olmalı:
- Bankanızı kartın arkasındaki ya da resmi sitesindeki numaradan arayın ve işlemin dolandırıcılık olduğunu açıkça söyleyin.
- Alıcı IBAN’ı veya kart işlemini, tutarı, saati ve alıcı adını verin; başvuru numarası alın.
- Kartınızı kullanıma kapattırın; internet bankacılığı bilgilerinizi verdiyseniz şifrelerinizi değiştirin.
- Kolluğa ya da Cumhuriyet Başsavcılığına şikâyette bulunun; bankanız da süreçte şikâyet kaydınızı isteyebilir.
- Mesajları, ekran görüntülerini, dekontları ve site adreslerini silmeyin.
Delil dosyanızı tek bir klasörde toplayın: dekontlar, alıcı IBAN ve adları, sahte sitenin tam adresi, yazışmaların tarihli ekran görüntüleri, arama kayıtları ve bankanın verdiği başvuru numarası. Hem banka itirazında hem de şikâyet dilekçesinde aynı dosyayı kullanırsınız.
Kart itirazı: nasıl işler, ne beklemeli?
Harcama itirazı, kart sahibinin bir işleme bankası aracılığıyla itiraz etmesidir. Banka itirazı inceler ve kart kuruluşunun kuralları çerçevesinde karşı tarafın bankasına iletir. İki durum birbirinden ayrılır:
- İşlemi siz yapmadınız: Kart bilgileriniz sahte bir sitede çalındıysa ve bilginiz dışında harcama yapıldıysa bunu açıkça belirtin. Bir doğrulama kodu paylaştıysanız bunu da saklamayın; banka işlemin nasıl onaylandığını inceleyecektir.
- Ödemeyi siz yaptınız ama karşılığını alamadınız: Sahte bir mağazadan sipariş verdiyseniz ve ürün gelmediyse itiraz bu gerekçeyle değerlendirilebilir. Sipariş ekranlarını, yazışmaları ve ödeme kaydını ekleyin.
İtiraz süreleri sınırlıdır ve bankaya göre değişir; ekstreyi beklemeden hemen başvurun ve itirazınızı kayıt altına alınan bir kanaldan yapın. Bankanın vereceği kararın gerekçesini yazılı olarak isteyin.
Banka yanıt vermezse
Önce bankanın kendi şikâyet kanalını kullanın. Sonuç alamazsanız bankalar hakkındaki şikâyetler BDDK E-Şikâyet Sistemi üzerinden iletilebilir. BDDK, gelen şikâyetleri muhatap bankaya ilettikten sonra bankanın yanıtıyla birlikte değerlendirdiğini ve önce bankaya başvurmanın daha hızlı sonuç vereceğini belirtiyor. Bu kanal, bankanın tutumunu yeniden değerlendirmesini sağlayabilir; ama bir iade garantisi değildir.
Savcılık, avukat ve hukuk yolu
Suç duyurusu, failin bulunması ve cezalandırılması içindir; paranızı kendiliğinden geri getirmez. Yine de gereklidir: el koyma ve iade mekanizmaları soruşturmayla işler, bankalar da süreçte şikâyet kaydını isteyebilir. Nereye ve nasıl başvurulacağını internet dolandırıcılığı suç duyurusu yazımızda adım adım anlattık.
Ceza soruşturmasından ayrı olarak, fail belli olduğunda zararın tazmini için hukuk yolu da değerlendirilebilir. Burada gerçekçi olmak gerekir: dolandırıcı bulunsa bile adına kayıtlı mal varlığı yoksa tahsilat zor olabilir. Paranın geçtiği hesapların sahiplerinin hukuki durumu ise somut olaya göre değişir; bunu bir avukatla değerlendirin.
Avukat tutmak zorunlu değildir; ancak tutar yüksekse, birden fazla mağdur varsa ya da banka itirazınız reddedildiyse bir avukatın görüşü işe yarar. Maddi durumunuz avukat tutmaya elvermiyorsa bulunduğunuz ildeki baronun adli yardım bürosuna başvurabilirsiniz. Size kendiliğinden ulaşan ve avukat olduğunu söyleyen birinin kaydını, bağlı olduğunu söylediği baroyu kendiniz arayarak doğrulayın. Bu yazı genel bilgi verir, hukuki danışmanlık yerine geçmez.
Para kurtarma dolandırıcılığı: ikinci tuzak
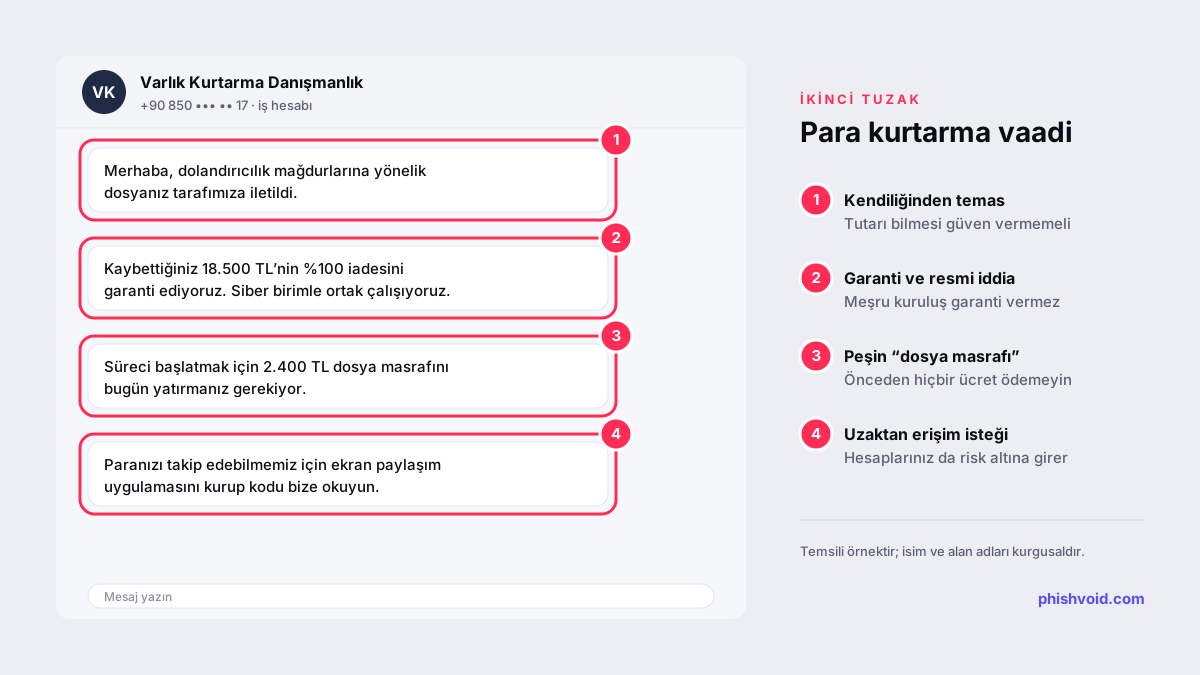
Para kaybeden kişiler, kısa süre sonra “paranızı geri alırız” diyen ikinci bir grubun hedefi olur. Bu kişiler kendilerini avukat, hukuk bürosu, siber polis, uluslararası bir kurum ya da blokzincir uzmanı olarak tanıtır. FTC’nin iade ve kurtarma dolandırıcılıkları rehberindeki işaretler Türkiye’de de geçerlidir:
- Peşin ücret: “Dosya masrafı”, “vergi”, “serbest bırakma bedeli” gibi adlarla önceden ödeme isterler. FTC’nin önerisi açıktır: önceden hiçbir ücret ödemeyin.
- Garanti: FTC’ye göre meşru kuruluşlar paranızı geri alacağınızı garanti etmez.
- Resmi kurum taklidi: FTC, gerçek kamu kurumlarının iade sağlamak için sizden para istemeyeceğini vurgular.
- Kendiliğinden temas: Siz başvurmadan size ulaşırlar; bazen kaybettiğiniz tutarı ve tarihi de bilirler. Bu bilgi güven vermemeli; ilk dolandırıcılarla aynı kaynaktan geliyor olabilir.
- Uzaktan erişim ve şifre: “Paranızı takip etmek için” ekran paylaşımı, uzaktan erişim uygulaması, banka şifresi ya da kripto cüzdan kurtarma kelimeleri isterler.
Phishvoid’in işi sahte siteleri kaldırtmaktır; para iadesi sağlamaz ve kimseden kurtarma ücreti istemez. Sizi dolandıran site hâlâ açıksa başkaları zarar görmesin diye adresi bize ve USOM’a bildirebilirsiniz.
Sık sorulan sorular
Dolandırılan para ne kadar sürede geri gelir?
Sabit bir süre yoktur. Kart itirazları bankanın ve kart kuruluşunun inceleme sürecine bağlıdır; ceza soruşturması ve hukuk davası ise uzun sürebilir. Size kesin bir tarih ya da sonuç vaat eden birine şüpheyle yaklaşın.
Parayı kendi isteğimle havale ettim, yine de başvurabilir miyim?
Evet. Kandırılarak yaptırılan ödeme de dolandırıcılıktır. Bankanıza hemen haber verin ve şikâyette bulunun; paranın hâlâ alıcı hesapta olup olmadığı sonucu en çok etkileyen etkendir.
Bankam itirazımı reddetti, başka ne yapabilirim?
Ret gerekçesini yazılı isteyin, eksik belgeleri tamamlayıp yeniden değerlendirme talep edin. Sonuç alamazsanız BDDK E-Şikâyet Sistemi’ni kullanabilir ve bir avukattan görüş alabilirsiniz.
Para kurtarma şirketlerine güvenebilir miyim?
Peşin ücret isteyen, garanti veren ya da size kendiliğinden ulaşan hiçbir “kurtarma” hizmetine ödeme yapmayın. Başvurularınızı bankanız, kolluk, savcılık ve kendi seçtiğiniz bir avukat üzerinden yürütün.
WhatsApp’tan yakınım sandığım birine para gönderdim, ne yapmalıyım?
Önce bankanızı arayın, sonra yakınınıza kayıtlı numarasından ulaşın ve şikâyette bulunun. Adımları WhatsApp akraba dolandırıcılığı yazımızda anlattık.
Markanızı taklit eden biri mi var?
Benzer domainleri ve kopya sayfaları bulup kaldırtıyoruz. Ücretsiz maruziyet taramasıyla başlayın.